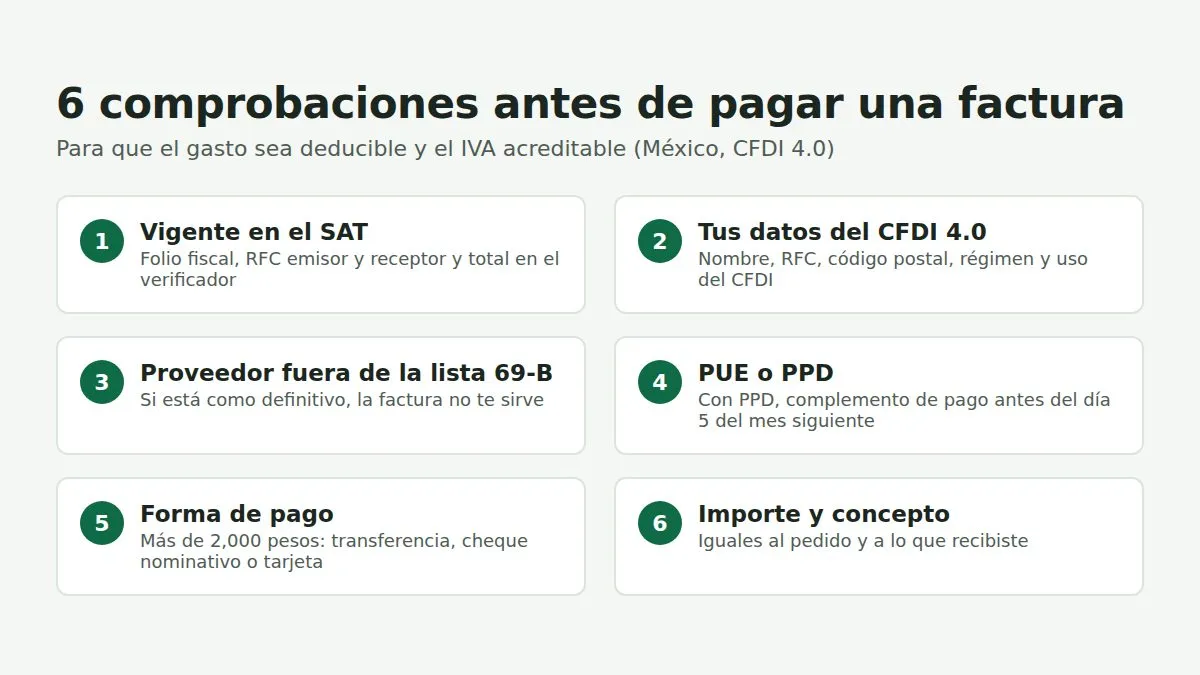

Pagar una factura con errores sale caro: el gasto puede no ser deducible, el IVA puede no ser acreditable y el problema aparece meses después, en una revisión. Estas son las comprobaciones que conviene hacer antes de pagar, en el orden en que suelen fallar.
1. Que la factura existe y sigue vigente en el SAT
El PDF no es la factura: es una representación impresa. La factura es el XML timbrado, y lo que vale es lo que el SAT tiene registrado. Antes de pagar, pasa el folio fiscal por el verificador de CFDI del SAT. Te pedirá el folio fiscal (UUID), el RFC del emisor, el RFC del receptor y el total, y te dirá si el comprobante está vigente o cancelado.
Hazlo también con las facturas que ya registraste: un proveedor puede cancelar una factura después de emitirla. Si la cancelación necesita tu aceptación, te llegará la solicitud al buzón tributario y tendrás tres días hábiles para responder; si no respondes, se da por aceptada. No la aceptes sin saber por qué la cancela y qué factura la sustituye.
2. Que tus datos están bien en el CFDI 4.0
Desde el 1 de abril de 2023 sólo vale la versión 4.0, que exige más datos del receptor. Revisa que tu factura lleve, exactamente como en tu constancia de situación fiscal:
nombre o razón social, sin el régimen de capital («S.A. de C.V.»);
RFC;
código postal de tu domicilio fiscal;
régimen fiscal;
uso del CFDI que corresponde al gasto.
Si un dato no coincide, pide la corrección antes de pagar. Después, el proveedor tendrá que cancelar y volver a emitir, y te tocará perseguirlo.
3. Que el proveedor no está en la lista 69-B
El SAT publica la lista de contribuyentes que emiten comprobantes de operaciones que considera inexistentes (artículo 69-B del Código Fiscal de la Federación). Si tu proveedor aparece como definitivo, sus facturas no te sirven para deducir ni para acreditar el IVA, salvo que demuestres que la operación fue real. Consulta la lista cuando des de alta a un proveedor y repítelo de vez en cuando con los habituales: un proveedor puede entrar en ella meses después.
4. Que el método de pago cuadra con cómo vas a pagar
PUE (pago en una sola exhibición): la factura se paga en el mes en que se emite. Si la pagas después, lo correcto era PPD.
PPD (pago en parcialidades o diferido): la forma de pago va como «99 Por definir» y, cuando pagues, el proveedor tiene que emitir el complemento de pago (REP) a más tardar el día 5 del mes siguiente al pago. Sin ese complemento, el IVA de ese pago no queda bien soportado. Apunta qué facturas PPD pagaste y reclama los complementos que falten.
5. Que pagas de una forma que permite deducir
Para que un gasto de más de 2,000 pesos sea deducible, la Ley del ISR pide pagarlo con transferencia, cheque nominativo para abono en cuenta, tarjeta de crédito, débito o servicios, o monedero electrónico autorizado. En efectivo, ese gasto no se deduce.
6. Que el importe y el concepto son los acordados
La parte menos fiscal y la que más dinero hace perder: compara la factura con el pedido o la orden de compra y con lo que de verdad recibiste. Revisa cantidades, precio unitario, descuentos, impuestos trasladados y retenidos, y la moneda y el tipo de cambio si no es en pesos.
Una rutina que funciona
Con pocas facturas al mes, estas seis comprobaciones caben en una hoja de control. Con cientos, conviene revisarlas de forma automática al recibir el XML. Si quieres el paso a paso del verificador del SAT, con capturas y qué hacer cuando una factura sale cancelada, está en esta guía: nexito.tech/guias/mexico/validar-cfdi/