
Hace algunos años, para defender una deducción bastaba con dos documentos: el comprobante fiscal digital por Internet (CFDI) y la prueba de que se había pagado. Con eso, la autoridad solía darse por satisfecha. Después comenzó a pedir el contrato y, más tarde, que ese contrato tuviera fecha cierta.
Incluso la fecha cierta ha perdido peso debido a que la Segunda Sección de la Sala Superior del Tribunal Federal de Justicia Administrativa fijó en jurisprudencia que la fecha del contrato no es relevante para acreditar que el servicio pactado existió, porque el contrato solo prueba que se celebró el convenio (Jurisprudencia IX-J-2aS-83, 2025).
Lo único cierto en todo este trayecto es que la exigencia de las autoridades fiscales aumenta cada vez que revisan deducciones o acreditamientos de IVA, al grado de que el CFDI y el comprobante de pago ya solo abren el expediente y la discusión de fondo se centra en la materialidad de la operación.
Un requisito que nadie escribió
La materialidad no está definida en la ley ni en el Código Fiscal de la Federación, y un Tribunal Colegiado reconoció en 2023 que el Código no establece reglas sobre la prueba de la materialidad de las operaciones sujetas a verificación (Tesis I.18o.A.10 A [11a.], 2023).
Aun así, se convirtió en la prueba más dura que enfrenta hoy un contribuyente. Se fue construyendo en las auditorías y los tribunales la han ido moldeando asunto por asunto. En mi experiencia, eso deja al contador de la empresa en una posición muy incómoda, porque nunca sabe de antemano cuánto papel será suficiente.
Los tribunales han resuelto este tema con criterios poco esclarecedores, y la prueba más reciente son las seis tesis aisladas que se publicaron en el Semanario Judicial de la Federación el viernes 18 de septiembre de 2026. Todas provienen del amparo directo 344/2025, resuelto por el Primer Tribunal Colegiado de Circuito del Centro Auxiliar de la Segunda Región, que tuvo su origen en una revisión de gabinete donde la autoridad, con apoyo en el artículo 69-B del Código Fiscal, presumió que las operaciones amparadas en diversos comprobantes no habían existido. Sus registros y rubros son los siguientes:
1. Registro digital 2032637. PRESUNCIÓN DE INEXISTENCIA DE OPERACIONES. LOS COMPROBANTES FISCALES DIGITALES POR INTERNET (CFDI), REGISTROS CONTABLES Y PAPELES DE TRABAJO NO CONSTITUYEN POR SÍ MISMOS PRUEBA PLENA PARA ACREDITAR SU MATERIALIDAD.
2. Registro digital 2032638. PRESUNCIÓN DE INEXISTENCIA DE OPERACIONES AMPARADAS EN COMPROBANTES FISCALES. DEBE NEGARSE VALOR PROBATORIO A LOS CONTRATOS DE COMODATO REDACTADOS DE FORMA GENÉRICA AL NO SER SUSCEPTIBLES DE EVIDENCIAR CAPACIDAD OPERATIVA REAL PARA ACREDITAR SU MATERIALIDAD.
3. Registro digital 2032639. PRESUNCIÓN DE INEXISTENCIA DE OPERACIONES AMPARADAS EN COMPROBANTES FISCALES. DEBE NEGARSE VALOR PROBATORIO A LOS CONTRATOS LABORALES Y A LAS CONSTANCIAS DE TRABAJADORES PARA ACREDITAR SU MATERIALIDAD, CUANDO NO EXISTA CONGRUENCIA ENTRE LA COMPARATIVA DEL NÚMERO DE EMPLEADOS Y EL VOLUMEN DE OPERACIONES FACTURADAS.
4. Registro digital 2032640. PRESUNCIÓN DE INEXISTENCIA DE OPERACIONES AMPARADAS EN COMPROBANTES FISCALES. EL ANÁLISIS DE LAS PRUEBAS APORTADAS POR LA PERSONA CONTRIBUYENTE PARA DESVIRTUARLA DEBE REGIRSE POR EL SISTEMA DE LIBRE VALORACIÓN RACIONAL.
5. Registro digital 2032641. PRESUNCIÓN DE INEXISTENCIA DE OPERACIONES AMPARADAS EN COMPROBANTES FISCALES. ESTÁNDAR DE PRUEBA PARA ESTIMARLA SUFICIENTEMENTE DESVIRTUADA.
6. Registro digital 2032642. PRESUNCIÓN DE INEXISTENCIA DE OPERACIONES AMPARADAS EN COMPROBANTES FISCALES. SI LAS PRUEBAS APORTADAS PARA DESVIRTUARLA SON DESESTIMADAS DE MANERA INDIVIDUAL AL NO ACREDITAR UN HECHO BASE IDÓNEO, NO ES DABLE REALIZAR SU VALORACIÓN CONJUNTA, AL NO TENER EL POTENCIAL DE CONFORMAR UNA INFERENCIA VÁLIDA.
La primera (registro 2032637) le quita al CFDI y a la contabilidad el carácter de prueba plena cuando se presentan solos; para el tribunal, si los registros contables únicamente repiten lo que dicen las facturas, su fuerza para demostrar la operación es limitada. Las dos siguientes (registros 2032638 y 2032639) niegan valor a un comodato redactado en términos generales y a contratos laborales cuando la plantilla no alcanza, razonablemente, para producir lo que se facturó.
Según la cuarta (Registro 2032640), el juzgador debe explicar sus razones con base en la lógica y en la experiencia. La quinta (Registro 2032641) exige que la versión del contribuyente resulte "más probablemente verdadera" que la presunción de la autoridad y que las pruebas formen un cuadro "contextualmente completo", que el propio tribunal describe como la mayor cantidad de elementos relevantes disponibles para reconstruir la operación.
La sexta (registro 2032642) me parece la más delicada, porque establece que si cada prueba, revisada por separado, no logra acreditar un hecho base, ya no procede valorarlas en conjunto. En la práctica el expediente se juega en la primera lectura, documento por documento. Frente a eso, la tesis 2032640 impide al juzgador desestimar las pruebas con afirmaciones genéricas, y ese argumento habrá que tenerlo a la mano cuando alguien descarte un correo o un reporte con una sola línea.
Aunque son tesis aisladas y derivan de un asunto de operaciones presuntamente inexistentes, se suman a los criterios con los que contribuyentes y abogados postulantes en materia fiscal lidiamos todos los días cuando se revisan deducciones o acreditamientos.
Lo que sí juega a favor
El mismo Tribunal Colegiado de 2023 sostuvo que el estándar para acreditar la materialidad no debe ir más allá de lo objetivo y razonable según la naturaleza de la operación, sin exigir extremos imposibles, y reconoció que las pruebas indirectas, correlacionadas entre sí, pueden generar evidencia suficiente (Tesis I.18o.A.10 A [11a.], 2023).
Para servicios no complejos, otro tribunal resolvió en 2024 que si por su especialización el servicio no requiere un contrato escrito de fecha cierta, no hace falta exhibirlo, y que basta relacionar la orden de servicio, el registro contable, la factura y el pago (Tesis I.22o.A.14 A [11a.], 2024).
Probar que la operación existió
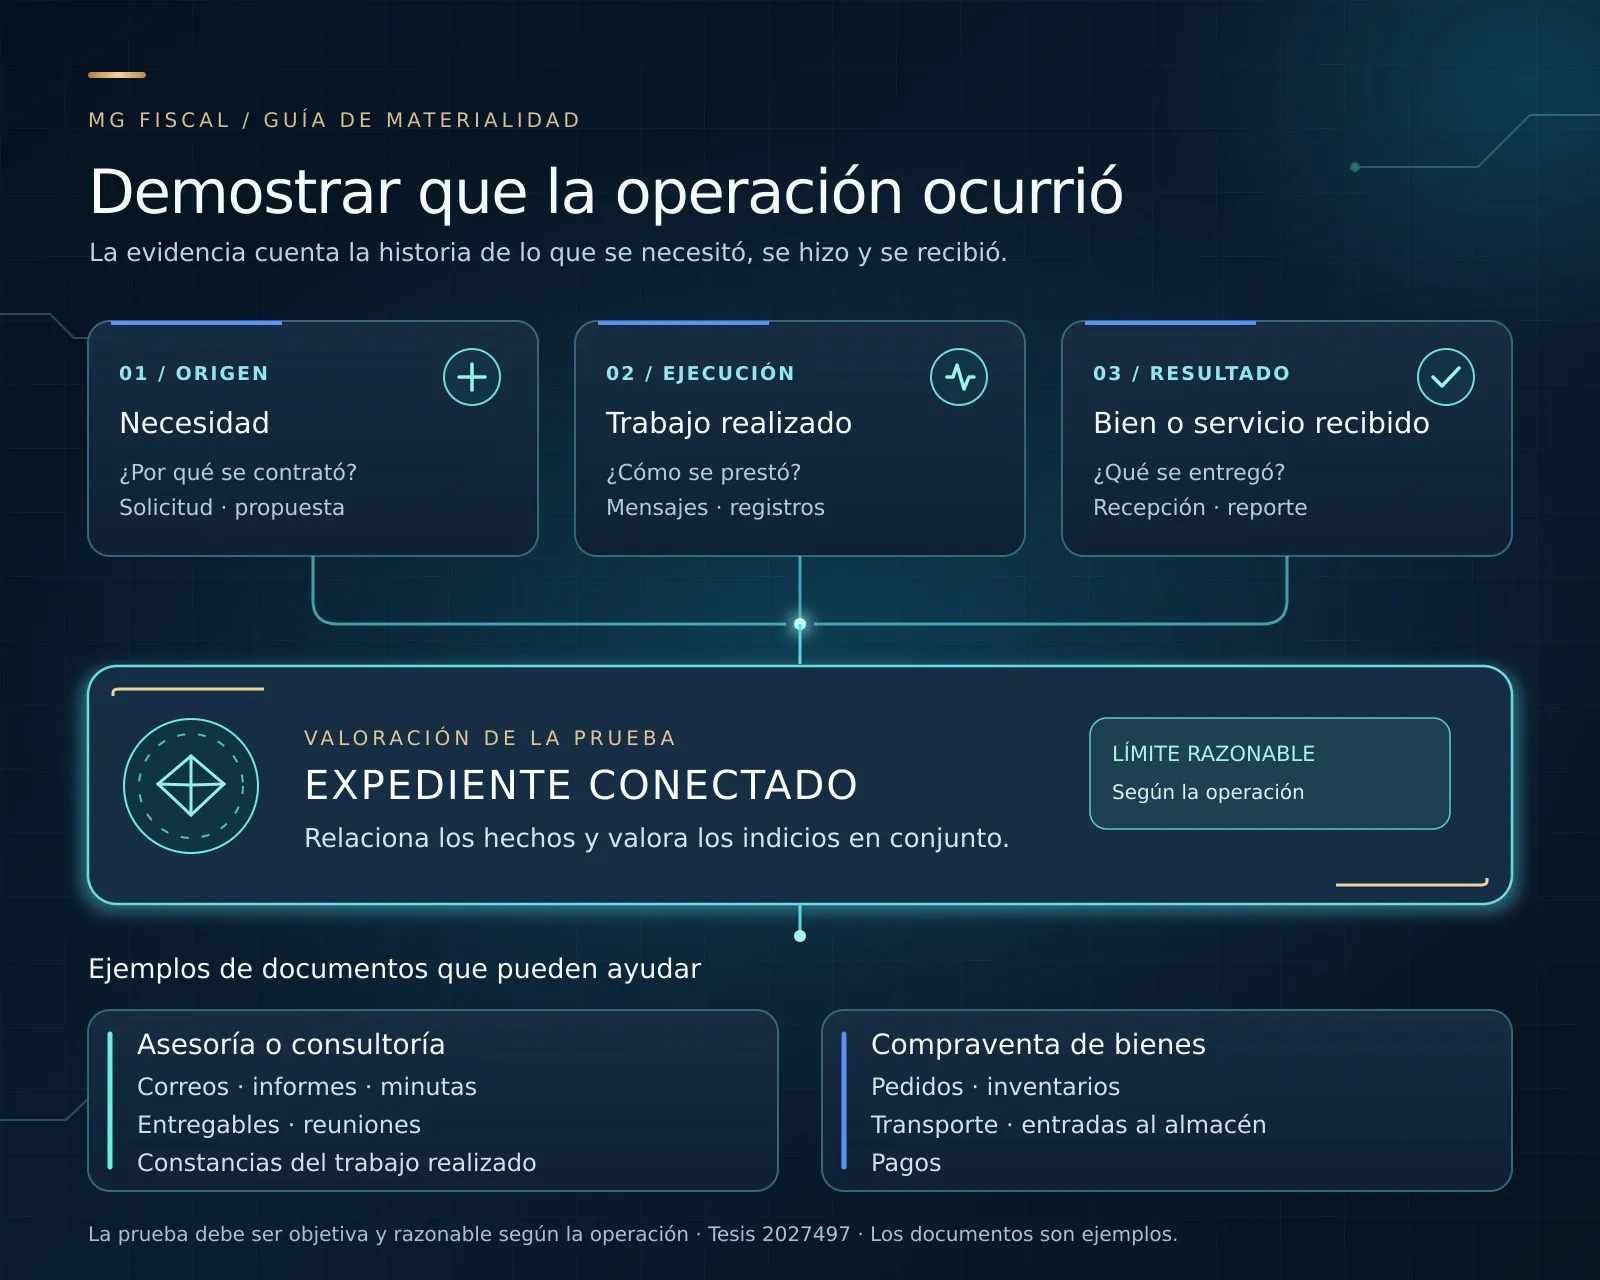
La materialidad consiste en demostrar que la operación realmente ocurrió, y para eso necesitamos elementos documentales razonables y proporcionales al tipo de operación o servicio de que se trate.
En una asesoría, por ejemplo, cuentan las comunicaciones previas a la contratación, el seguimiento mientras se cumple el contrato, los reportes periódicos y los entregables finales. Exigirle a una consultoría constancias de almacén o de transporte no tiene sentido, y los tribunales ya lo han reconocido.
Por eso recomiendo armar el expediente mientras la operación está viva, cuando los correos están a la mano y las personas que participaron siguen en la empresa. Reconstruirlo tres años después, con un requerimiento encima, resulta mucho más difícil.
Fuentes
Jurisprudencia IX-J-2aS-83. (2025). Materialidad de las operaciones revisadas por la autoridad fiscal. La fecha del contrato celebrado con un proveedor no es relevante para acreditar la existencia del servicio pactado. Segunda Sección de la Sala Superior del Tribunal Federal de Justicia Administrativa. Revista del Tribunal Federal de Justicia Administrativa, Novena Época, Año IV, (44), 50.
Tesis (II Región)1o.1 A (12a.). (2026, 18 de septiembre). Presunción de inexistencia de operaciones amparadas en comprobantes fiscales. Estándar de prueba para estimarla suficientemente desvirtuada. Primer Tribunal Colegiado de Circuito del Centro Auxiliar de la Segunda Región. Semanario Judicial de la Federación, registro digital 2032641. https://sjfsemanal.scjn.gob.mx/detalle/tesis/2032641
Tesis (II Región)1o.2 A (12a.). (2026, 18 de septiembre). Presunción de inexistencia de operaciones amparadas en comprobantes fiscales. El análisis de las pruebas aportadas por la persona contribuyente para desvirtuarla debe regirse por el sistema de libre valoración racional. Primer Tribunal Colegiado de Circuito del Centro Auxiliar de la Segunda Región. Semanario Judicial de la Federación, registro digital 2032640. https://sjfsemanal.scjn.gob.mx/detalle/tesis/2032640
Tesis (II Región)1o.3 A (12a.). (2026, 18 de septiembre). Presunción de inexistencia de operaciones amparadas en comprobantes fiscales. Si las pruebas aportadas para desvirtuarla son desestimadas de manera individual al no acreditar un hecho base idóneo, no es dable realizar su valoración conjunta, al no tener el potencial de conformar una inferencia válida. Primer Tribunal Colegiado de Circuito del Centro Auxiliar de la Segunda Región. Semanario Judicial de la Federación, registro digital 2032642. https://sjfsemanal.scjn.gob.mx/detalle/tesis/2032642
Tesis (II Región)1o.4 A (12a.). (2026, 18 de septiembre). Presunción de inexistencia de operaciones amparadas en comprobantes fiscales. Debe negarse valor probatorio a los contratos de comodato redactados de forma genérica al no ser susceptibles de evidenciar capacidad operativa real para acreditar su materialidad. Primer Tribunal Colegiado de Circuito del Centro Auxiliar de la Segunda Región. Semanario Judicial de la Federación, registro digital 2032638. https://sjfsemanal.scjn.gob.mx/detalle/tesis/2032638
Tesis (II Región)1o.5 A (12a.). (2026, 18 de septiembre). Presunción de inexistencia de operaciones amparadas en comprobantes fiscales. Debe negarse valor probatorio a los contratos laborales y a las constancias de trabajadores para acreditar su materialidad, cuando no exista congruencia entre la comparativa del número de empleados y el volumen de operaciones facturadas. Primer Tribunal Colegiado de Circuito del Centro Auxiliar de la Segunda Región. Semanario Judicial de la Federación, registro digital 2032639. https://sjfsemanal.scjn.gob.mx/detalle/tesis/2032639
Tesis (II Región)1o.6 A (12a.). (2026, 18 de septiembre). Presunción de inexistencia de operaciones. Los comprobantes fiscales digitales por internet (CFDI), registros contables y papeles de trabajo no constituyen por sí mismos prueba plena para acreditar su materialidad. Primer Tribunal Colegiado de Circuito del Centro Auxiliar de la Segunda Región. Semanario Judicial de la Federación, registro digital 2032637. https://sjfsemanal.scjn.gob.mx/detalle/tesis/2032637
Tesis I.18o.A.10 A (11a.). (2023, 20 de octubre). Materialidad de las operaciones amparadas en comprobantes fiscales. El estándar probatorio para acreditarla no debe ir más allá de lo objetivo y razonable en relación con la naturaleza de la operación verificada. Décimo Octavo Tribunal Colegiado en Materia Administrativa del Primer Circuito. Semanario Judicial de la Federación, registro digital 2027497. https://sjfsemanal.scjn.gob.mx/detalle/tesis/2027497
Tesis I.22o.A.14 A (11a.). (2024, 25 de octubre). Materialidad de las operaciones amparadas en comprobantes fiscales. Para acreditarla tratándose de servicios no complejos o que no requieran una especialización, es innecesario demostrar la celebración de un contrato. Vigésimo Segundo Tribunal Colegiado en Materia Administrativa del Primer Circuito. Semanario Judicial de la Federación, registro digital 2029453. https://sjfsemanal.scjn.gob.mx/detalle/tesis/2029453